Pymes industriales bonaerenses pisan el freno de los pagos para preservar el empleo en un mercado interno en retroceso
La caída del consumo obligó a fábricas de la provincia de Buenos Aires a estirar plazos con proveedores, fraccionar el medio aguinaldo y revisar cada erogación con el objetivo declarado de no tocar el plantel. La presión tributaria y la competencia importada completan el cuadro, según describieron los propios empresarios.
La merma del consumo volvió a dejar a un número creciente de pequeñas y medianas industrias de la provincia de Buenos Aires sin margen para cubrir en tiempo y forma sueldos, impuestos y cuotas de crédito. En ese escenario, las empresas apelan a un menú conocido: extensión de plazos a proveedores, postergación de depósitos, fraccionamiento del sueldo anual complementario y revisión punto por punto de cada gasto, con una meta que las propias fábricas remarcan como prioritaria: evitar la desvinculación de personal.
La dinámica de fondo se repite: cuando la facturación retrocede, los ingresos caen, pero las obligaciones fijas no esperan. Sueldos, servicios, impuestos y compromisos con entidades financieras siguen presentándose al vencimiento con independencia de lo que entre por ventas. Esa brecha, explicaron fuentes del sector, es la que hoy ajusta la caja de buena parte de las pymes industriales del territorio bonaerense.
Dividir el aguinaldo y estirar pagos como primera línea de defensa
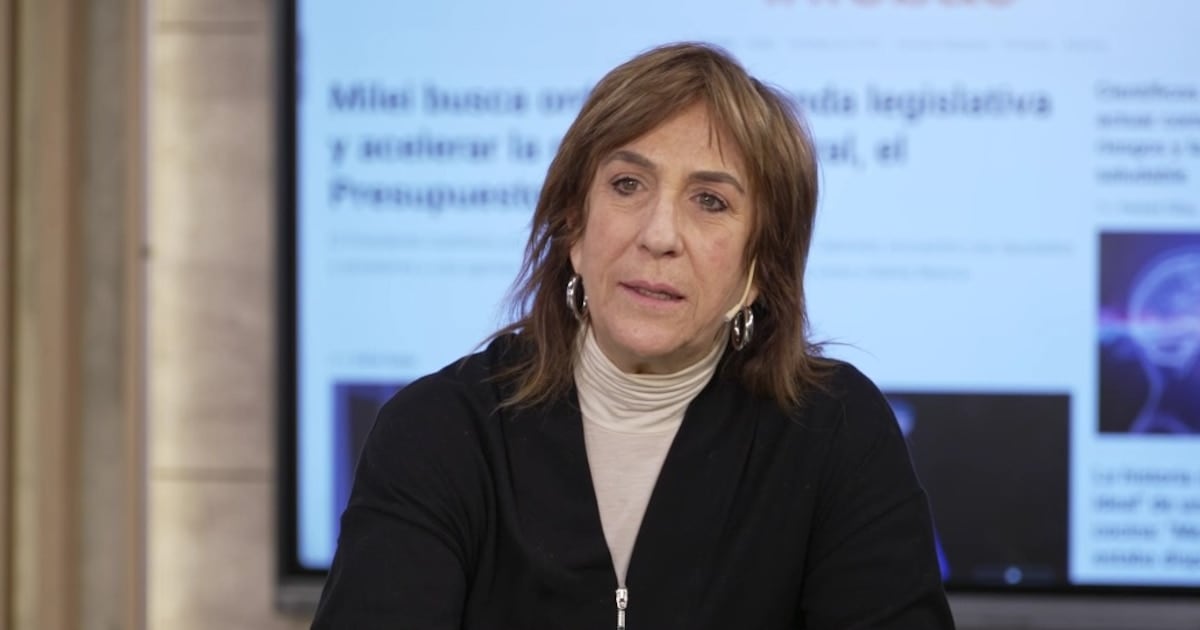
Patricia Malnati, presidenta de Jomsalva, fábrica de compuestos de caucho con 53 años de actividad en el mercado argentino, describió la mecánica con crudeza: cuando la rentabilidad empieza a mermar, las dificultades se acumulan mes a mes. Frente a esa secuencia, las pymes prefieren agotar instancias antes de pasar a despidos. "Uno trata de sostener y de no echar", resumió la empresaria.
Entre los recursos más extendidos aparece el pago del medio aguinaldo en cuotas, una práctica que permite distribuir en el calendario un desembolso que, de otro modo, concentraría la tensión financiera en un solo momento del año. La decisión se vincula con la antigüedad media del personal: en Jomsalva, el promedio ronda los 15 años por trabajador, un indicador que, según Malnati, refuerza el compromiso recíproco entre la firma y su plantel en los períodos de menor actividad.
“Cuando la rentabilidad empieza a mermar, las dificultades se acumulan mes a mes. Uno trata de sostener y de no echar.”Patricia Malnati, presidenta de Jomsalva
Impuestos, tasas municipales y la presión del producto importado
La carga tributaria gana protagonismo en contextos de facturación declinante. El gravamen sobre los Ingresos Brutos puede representar hasta el 3 por ciento de las ventas, mientras que las tasas municipales de seguridad e higiene trepan al 8 por ciento según el distrito, dos conceptos que deben abonarse aunque la actividad caiga. "El costo argentino, el nivel impositivo nos saca totalmente", planteó Malnati al describir el peso específico de esos conceptos sobre la estructura de costos.
A esa presión se le suma la competencia de productos importados, en particular de origen chino, que llegan al mercado a valores que las fábricas locales describen como difíciles de igualar. La empresaria aclaró que no se trata, en todos los casos, de mercadería de baja calidad: "hay variedad, hay algunos muy buenos", reconoció, al tiempo que reclamó controles sobre la subfacturación de importaciones, una práctica que reduce el valor declarado y, con ello, los tributos que se pagan al ingresar la mercadería al país.
- Extensión de plazos a proveedores y postergación de depósitos para mantener la operatoria sin afectar al personal.
- Fraccionamiento del medio aguinaldo en cuotas para distribuir el impacto sobre la caja.
- Relevamiento punto por punto de gastos con el objetivo declarado de sostener la planta de empleados.
- Presión tributaria combinada: hasta 3 por ciento de Ingresos Brutos y hasta 8 por ciento de tasas municipal de seguridad e higiene, según jurisdicción.
- Competencia de productos importados a valores que las fábricas locales no siempre pueden igualar, con reclamos de control sobre subfacturación.
El panorama descripto por las propias pymes muestra un patrón reiterado: cuando la venta cae, el ajuste recae primero sobre los pagos a terceros y sobre la administración del flujo de caja, y solo en última instancia —y por ahora sin concreciones masivas— sobre el tamaño del plantel. La definición de Malnati condensa esa filosofía empresaria: agotar los resortes internos antes de tocar el empleo, aun cuando eso implique renegociar vencimientos y aceitar cada línea del presupuesto.