Pagos con QR se disparan 67,5% interanual y desplazan al uso de tarjetas y efectivo en el comercio minorista
El último relevamiento de medios de pago minoristas del Banco Central mostró un avance contundente de las transferencias mediante códigos QR interoperables y de los envíos inmediatos de dinero, mientras cayeron las operaciones con tarjetas de débito y crédito y las extracciones en cajeros automáticos
El reporte de medios de pago minoristas que difunde el Banco Central de la República Argentina arrojó en los últimos meses un cuadro con señales contrapuestas según el canal considerado. Por un lado, las transferencias inmediatas y los pagos mediante códigos QR interoperables mostraron incrementos significativos en la comparación interanual; por el otro, las operaciones con tarjetas de débito y crédito, así como las extracciones de efectivo en cajeros automáticos, registraron caídas tanto en la cantidad de transacciones como en los montos reales involucrados.
La información difundida por la autoridad monetaria corresponde a agosto para el universo de transferencias y envíos inmediatos de dinero, y a julio para lo referido a tarjetas y extracciones. Esa diferencia de meses en la base de comparación responde a los plazos de procesamiento y consolidación que maneja el organismo para cada tipo de operación.
Tarjetas: más débito que crédito, pero con retrocesos en ambos casos
Dentro del segmento de pagos con plásticos, la tarjeta de débito conservó en julio una cantidad de operaciones superior a la de crédito. De acuerdo con el informe, se contabilizaron 172 millones de pagos con débito por un total de 5,7 billones de pesos. En la comparación interanual, las transacciones cayeron 8,4% y los montos retrocedieron 14,7% en términos reales.
Con tarjeta de crédito, en tanto, se relevaron 159,3 millones de pagos por alrededor de 10 billones de pesos, con descensos del 9,2% en cantidad y del 17,6% en montos reales respecto del mismo mes del año anterior. La brecha entre ambos plásticos muestra que el débito sostuvo un volumen de transacciones levemente mayor, pese a que el crédito moviliza montos totales casi dos veces superiores.
El propio Banco Central aclaró que parte de la baja observada en las operaciones con tarjetas se explica por un cambio en los criterios de reporte, que excluyó del relevamiento determinadas operatorias con tarjetas prepagas. Por ese motivo, las variaciones interanual no reflejan únicamente un cambio en el uso efectivo de estos medios de pago, sino también una modificación en la metodología de relevamiento.
QR interoperable: casi la totalidad de las transferencias para pagar
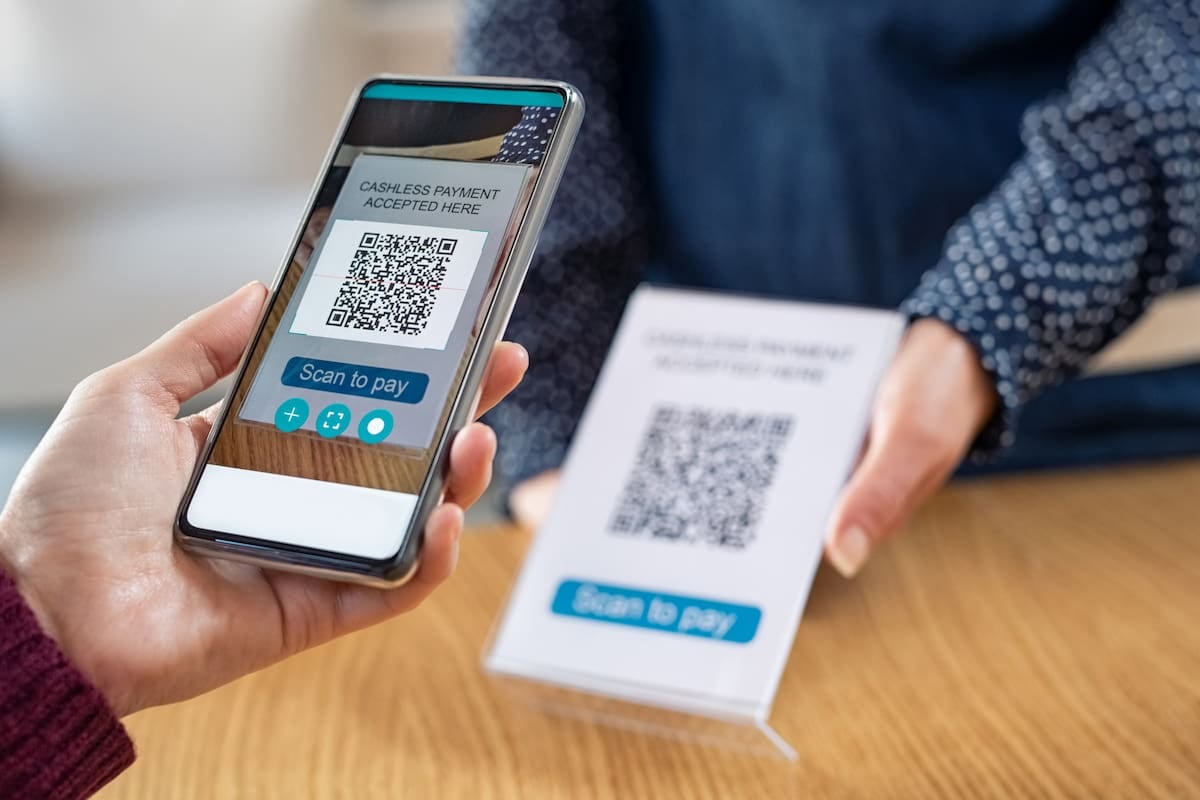
El capítulo más dinámico del informe correspondió a las transferencias inmediatas destinadas a cancelar compras. En agosto se realizaron 118,3 millones de pagos con transferencia por aproximadamente 3 billones de pesos, y dentro de ese total los códigos QR interoperables concentraron casi la totalidad de la operatoria.
- Se iniciaron 117,2 millones de pagos por QR interoperable, equivalentes a 99,1% del total de pagos con transferencia.
- Esos pagos totalizaron unos 2,9 billones de pesos.
- En la comparación interanual, la cantidad de operaciones creció 67,5% y los montos reales, 62,9%.
- En 52,7% de las operaciones, los fondos salieron de cuentas bancarias con CBU; en 47,3% restante, de cuentas de pago con CVU.
- El ecosistema declarado comprendía 92 billineras digitales y 67 aceptadores registrados.
El desempeño del QR interoperable contrasta con lo observado un año atrás, cuando la penetración de ese canal en el total de transferencias para pagar resultaba sensiblemente menor. El salto del 67,5% en cantidad de operaciones da cuenta de un corrimiento estructural del comercio minorista hacia los pagos sin contacto, en un contexto donde la interoperabilidad del código permitió que distintas billeteras y aplicaciones operen entre sí.
Envíos inmediatos de pesos: más operaciones, pero con montos en baja real
Los envíos inmediatos de pesos entre cuentas también mostraron un comportamiento expansivo en términos de cantidad. En agosto se contabilizaron 779 millones de operaciones por un total cercano a los 96 billones de pesos. La cantidad de envíos creció 20,3% interanual, mientras que el monto total avanzó 5,5% en términos reales, lo que implica un crecimiento más moderado una vez descontada la inflación.
Cajeros: caída fuerte en operaciones y un ticket promedio en torno a los 118.300 pesos
El comportamiento del efectivo resultó el más débil del informe. En julio, los cajeros automáticos concentraron 88,4% de las extracciones minoristas, con 41 millones de operaciones por 4,8 billones de pesos. En la comparación interanual, las extracciones cayeron 28% en cantidad y 16% en montos reales. El promedio por extracción se ubicó en 118.300 pesos.
La magnitud del retroceso en la cantidad de operaciones sugiere que cada vez más personas resuelven sus pagos cotidianos sin pasar por el cajero, en línea con la expansión de los pagos digitales. Aun así, el peso relativo del efectivo en el monto total de medios de pago sigue siendo relevante, lo que impide hablar de un desplazamiento completo hacia los canales electrónicos.
Mirada de conjunto y perspectivas
La síntesis del informe muestra que los medios de pago electrónicos crecen a costa del efectivo y de los plásticos, con el QR interoperable como principal impulsor. La combinación de mayor interoperabilidad, proliferación de billeteras digitales y cambios en los hábitos de consumo configura un escenario en el que las transferencias inmediatas tienden a consolidarse como el canal dominante para compras de pequeño monto.
De cara a los próximos meses, el comportamiento de la inflación resulta determinante: si los precios mantienen una trayectoria descendente, los pagos con transferencia podrían profundizar su participación en el comercio minorista, en un contexto donde el Banco Central continúa monitoreando la evolución de cada canal de manera desagregada.