La morosidad golpea con más fuerza a las mujeres jóvenes: el 38,25% no llega a fin de mes con sus deudas
Un informe del Centro de Estudios de la Ciudad muestra que casi cuatro de cada diez deudoras de hasta 25 años están en mora, con una tasa que duplica el promedio nacional y picos de hasta 65% en partidos pequeños de Buenos Aires.
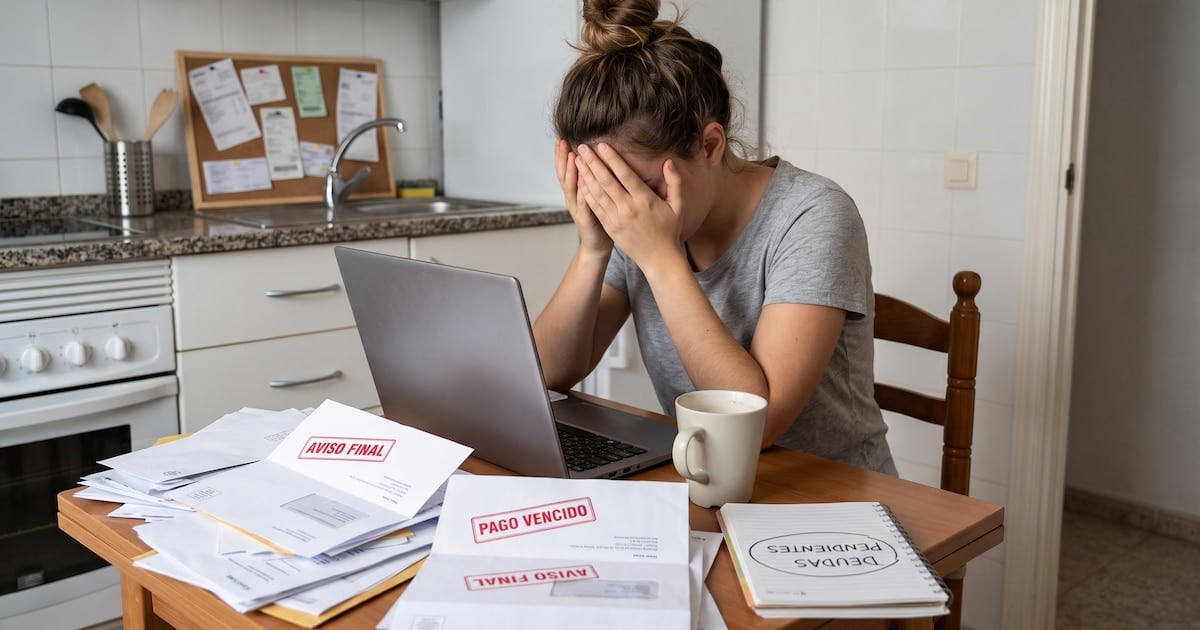
De cada diez mujeres menores de 25 años con deudas activas en el sistema financiero argentino, casi cuatro registran atrasos en sus pagos. Esa es la cifra más alta de morosidad segmentada por edad y género que arroja el Mapa de la Deuda elaborado por el Centro de Estudios de la Ciudad, que trabajó con datos a julio de 2025: la tasa de incumplimiento para ese grupo trepó al 38,25% a nivel nacional, más del doble del promedio general del sistema, que se ubica en 17,94%.
El universo bajo análisis comprende 784.172 mujeres de hasta 25 años con deudas vigentes. De ese total, 311.087 están en mora, según el relevamiento. La deuda promedio del grupo es de 1.020.000 pesos, pero entre quienes no pueden pagar ese número desciende a 987.660 pesos, lo que sugiere que los montos más chicos son justamente los más difíciles de sostener en el tiempo, posiblemente porque no encuentran un financiamiento acorde o porque los ingresos disponibles no alcanzan para cubrirlos.
Cómo se compara con la campaña anterior y con otros grupos
Los varones de la misma franja etaria presentan un panorama similar, aunque algo menos crítico: su morosidad llega a 37,1% en el agregado nacional, apenas un punto por debajo del indicador femenino. En ambos casos se trata del pico de incumplimiento dentro de la pirámide etaria, ya que en los tramos de edad superiores los porcentajes descienden de manera marcada. La fotografía coincide con lo observado en ediciones anteriores del informe: las personas más jóvenes, recién ingresadas al sistema crediticio, suelen ser las más vulnerables a los shocks de ingresos y las primeras en postergar pagos cuando la cadena de cobros se corta.
- San Luis: 46,35%, el registro más alto del país.
- Chaco: 43,73%.
- Catamarca: 42,83%.
- San Juan: 42,29%.
- La Rioja y Corrientes: 41,94% cada una.
- Santa Cruz: 41,67%.
- Provincia de Buenos Aires: 40,47%.
- Chubut: 39,95%.
- Neuquén: 30,03%, la tasa más baja del ranking.
- La Pampa: 31,65%.
A nivel territorial, la morosidad de las mujeres jóvenes presenta una marcada heterogeneidad. San Luis encabeza el ranking provincial con 46,35%, seguida por Chaco (43,73%) y Catamarca (42,83%). También superan el promedio nacional San Juan (42,29%), La Rioja y Corrientes (41,94% cada una), Santa Cruz (41,67%), la provincia de Buenos Aires (40,47%) y Chubut (39,95%). En el extremo opuesto, Neuquén registra la tasa más baja del país con 30,03%, y La Pampa la sigue con 31,65%.
El interior bonaerense y los montos que sorprenden
Dentro de la provincia de Buenos Aires, el informe detecta focos muy pronunciados en partidos de baja población. Pila lidera con 65,18% de morosidad, seguida por General Lavalle (63,53%) y Castelli (62,06%). En estos municipios, una cantidad reducida de casos basta para distorsionar los porcentajes. Aun así, los montos promedio llaman la atención: en Pila, la deuda de las mujeres jóvenes en mora alcanza 1.750.000 pesos, casi el doble de la media nacional del grupo; en Castelli, el promedio trepa hasta 3.380.000 pesos por deudora, el registro más elevado relevado por el trabajo.
En términos agregados, la deuda en mora de las 311.087 mujeres de hasta 25 años suma 307.248 millones de pesos, una cifra que representa apenas 1,78% de la mora total del sistema financiero argentino, que en julio alcanzó 17,23 billones de pesos. El dato dimensiona la cuestión: se trata de un segmento con alta incidencia relativa pero con bajo peso en el stock total de incumplimientos, lo que lo vuelve especialmente sensible para las familias involucradas y, al mismo tiempo, poco gravitante en las cuentas macro del sistema.
El comportamiento descrito se inscribe en un patrón que los analistas del sector vienen registrando de manera consistente: la morosidad más aguda se concentra en los estratos más jóvenes y en los montos más bajos, donde una alteración del ingreso impacta de lleno sobre la capacidad de pago. El propio informe advierte que esa dinámica suele acentuarse en contextos de inflación elevada y de pérdida de poder adquisitivo, ya que las cuotas pactadas se licúan frente a ingresos que no logran recomponerse al mismo ritmo. De acuerdo con las proyecciones que cita el Centro de Estudios de la Ciudad, si la tendencia de incumplimiento en este segmento se mantiene en los próximos meses, la tasa nacional de morosidad de las mujeres jóvenes podría cerrar el año por encima del 40%, un umbral que el sistema financiero argentino no registraba de manera segmentada desde los picos posteriores a la pandemia.