La industria opera con cuatro de cada diez puntos de capacidad ociosa y el empleo formal se resiente
El INDEC marcó 58,5% de uso de la capacidad instalada en agosto, una décima arriba de julio pero debajo de igual mes del año previo. En calzado e indumentaria la presión importada achica la demanda de mano de obra y, cuando se cae un puesto formal, predominan las changas y los trabajos sin aportes.
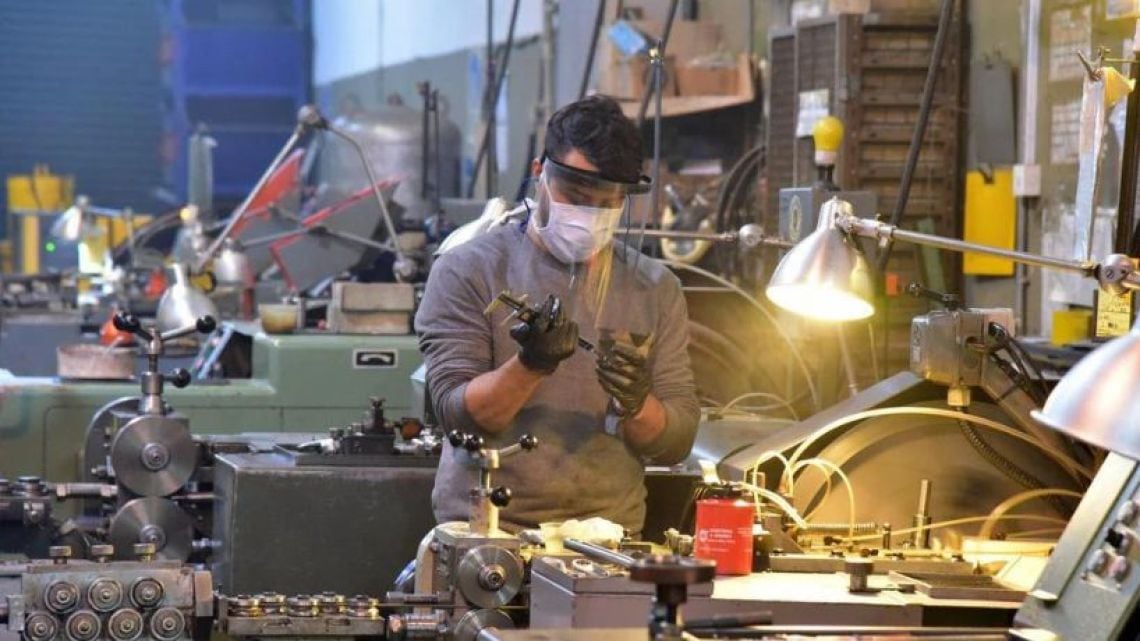
La industria argentina cerró agosto con una utilización del 58,5% de su capacidad instalada, frente al 58,2% de julio y al 59% registrado en el mismo mes del año anterior, según la encuesta que publica el Instituto Nacional de Estadística y Censos (INDEC). La cifra implica que más de cuatro de cada diez puntos de la capacidad productiva del sector se mantuvieron inactivos durante el período relevado.
Donde más se siente: calzado e indumentaria
En ramas intensivas en mano de obra, como calzado e indumentaria, la presión de productos importados —especialmente de origen asiático— profundiza la subutilización de las plantas. Desde el propio sector industrial se señala que el costo laboral en dólares de un trabajador argentino en el mismo cargo equivale aproximadamente al doble que el de un trabajador brasileño. A esa brecha se suma la carga tributaria: los impuestos a la industria en Brasil son un 35% más bajos que los locales, un diferencial que comprime la capacidad de competir por precio en los lineales.
Cuando una empresa reduce turnos o directamente cierra una línea, el operario que queda sin empleo formal rara vez reingresa de inmediato al circuito registrado. El comercio minorista, otro sector que suele absorber mano de obra, también atraviesa complicaciones, de modo que la transición más frecuente se da hacia la informalidad: changas, tareas discontinuas y ocupaciones sin cobertura social ni aportes previsionales.
El crédito, un cuello transversal
El acceso al financiamiento aparece como un denominador común entre las firmas que aún sostienen su actividad. Con tasas de interés elevadas y oferta crediticia restringida, la inversión productiva se ralentiza y, con ella, la posibilidad de incorporar personal o de preservar los puestos existentes. Recorridas recientes por polos industriales de la provincia de Córdoba —entre ellos Río Cuarto, Bell Ville y Marcos Juárez— arrojaron la misma preocupación en cada punto consultado por las cámaras empresarias.
- Capacidad instalada en agosto: 58,5% (INDEC).
- Variación mensual: +0,3 puntos frente a julio (58,2%).
- Comparación interanual: -1,5 puntos contra agosto del año previo (59%).
- Sectores más afectados: calzado e indumentaria, con fuerte presión de importados.
- Brecha salarial con Brasil: el costo laboral argentino equivale a cerca del doble.
- Carga tributaria: impuestos industriales 35% más altos que en Brasil.
- Problemática transversal: acceso al crédito limitado y tasas elevadas.
- Pronóstico: de no revertirse la combinación de costo laboral, presión importada y falta de financiamiento, los analistas consultados esperan que la ociosidad se sostenga en el rango actual y que la informalidad siga absorbiendo a los trabajadores desplazados del circuito formal.