Créditos y compras en cuotas: qué queda afuera del presupuesto cuando se paga en doce pagos
Cuando un bien se financia en cuotas sin interés, el verdadero costo se mide contra el precio de contado y contra los gastos que el préstamo permite sostener; en el arranque de la temporada, la comparación con la campaña previa muestra cuánto cambió el acceso al financiamiento para los hogares.
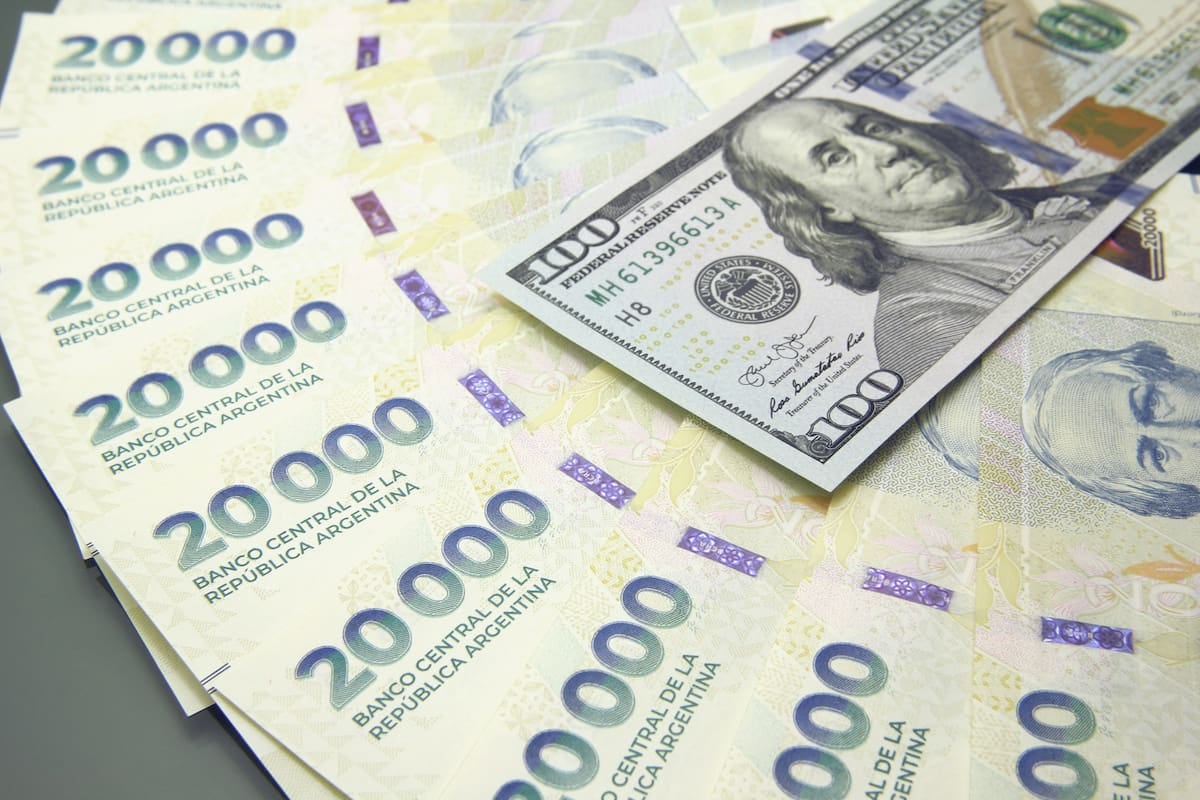
Un préstamo personal o una compra en doce cuotas mensuales permite acercar consumos que, sin financiamiento, quedarían relegados del presupuesto familiar. La pregunta central que planteó el análisis difundido esta semana no es solo cuánto se paga por el producto, sino qué otras compras se harían —o se dejarían de hacer— con ese mismo dinero si el crédito no existiera. Para los lectores de entre 40 y 60 años, acostumbrados a comparar precios antes de decidir, la clave pasa por mirar el conjunto de la caja y no solo el ticket del comercio.
En las ofertas de cuotas sin interés, la comparación con el verdadero precio de contado es la herramienta principal para evaluar el costo implícito del financiamiento. Si un electrodoméstico de medio millón de pesos se paga en doce cuotas de alrededor de 41.600 pesos, la cuenta inicial parece neutra. Pero esa igualdad entre el total financiado y el precio al contado no demuestra, por sí sola, que financiar sea gratuito: hace falta que el vendedor ofrezca una alternativa efectiva de pago al contado y que esa alternativa sea efectivamente más barata. Cuando la única forma de comprar es en cuotas, falta la referencia para distinguir el precio del producto del costo que pueda estar incorporado en la financiación.
El presupuesto, más allá del bien financiado
El efecto de un crédito sobre el presupuesto también requiere mirar más allá de la compra para la que se pidió. La pregunta es qué gasto dejaría de hacerse si el préstamo fuera rechazado. Un ejemplo ayuda a dimensionarlo: una persona recibe un préstamo para pagar un almuerzo y utiliza esos fondos en el restaurante; sin embargo, si hubiera almorzado igualmente con recursos propios, el crédito le permite conservar dinero para otro gasto que, sin esa ayuda, habría resignado. El comprobante del restaurante acredita una compra, pero no alcanza para describir todo el efecto del préstamo: como el dinero puede reemplazarse por otro de igual valor, financiar una necesidad libera recursos que pueden destinarse a una compra distinta.
Comparado con la campaña anterior, el acceso a cuotas sin interés en rubros como indumentaria, calzado y electrodomésticos se mantuvo como principal herramienta de promoción, aunque con plazos que, en varios casos, se acortaron respecto del pico de 2023. Para los hogares, eso implica revisar con más cuidado el precio por kilo o por unidad equivalente: en muchos anuncios, el valor de cada cuota coincide con un pago contado que, en la práctica, no está disponible en las góndolas.
Qué mirar antes de aceptar un plan en cuotas
- Precio de contado efectivo: verificar si el comercio ofrece esa modalidad y a cuánto asciende, ya que es la referencia para medir el costo real del financiamiento.
- Monto de cada cuota: dividir el total por la cantidad de pagos para obtener un valor comparable con el salario o con otros gastos fijos del mes.
- Fechas de pago: anotar cuándo vencen las cuotas, porque ese calendario define qué otros consumos pueden quedar comprometidos en el mismo período.
- Costo de oportunidad: preguntarse qué compra se resignaría si el crédito fuera rechazado, para entender el verdadero destino de los fondos.
- Alternativas de financiamiento: comparar la oferta del comercio con la de una tarjeta o un préstamo bancario, ya que la tasa puede cambiar el resultado final.
Según el pronóstico para los próximos meses, las promociones con cuotas sin interés seguirán concentrándose en fechas clave como el Día del Padre, el Hot Sale y las liquidaciones de temporada, con tasas que en muchos casos serán subsidiadas por los bancos emisores de las tarjetas. Para los consumidores, el desafío será distinguir entre una financiación genuinamente sin costo y una donde el interés esté disimulado en un precio de contado inflado. Como señaló el análisis, las decisiones de consumo están relacionadas: disponer de fondos para una compra cambia las posibilidades de afrontar otras, y revisar el presupuesto exige mirar tanto el destino declarado del préstamo como aquello que se dejaría de comprar sin él.